Sahte Fatura Cezası: VUK 359 Mahkûmiyetinin Sonuçları
Gözden geçirme: Hazırlayan: Av. Ahmet MutluDayanak: mevzuat.gov.tr ve Resmî Gazete
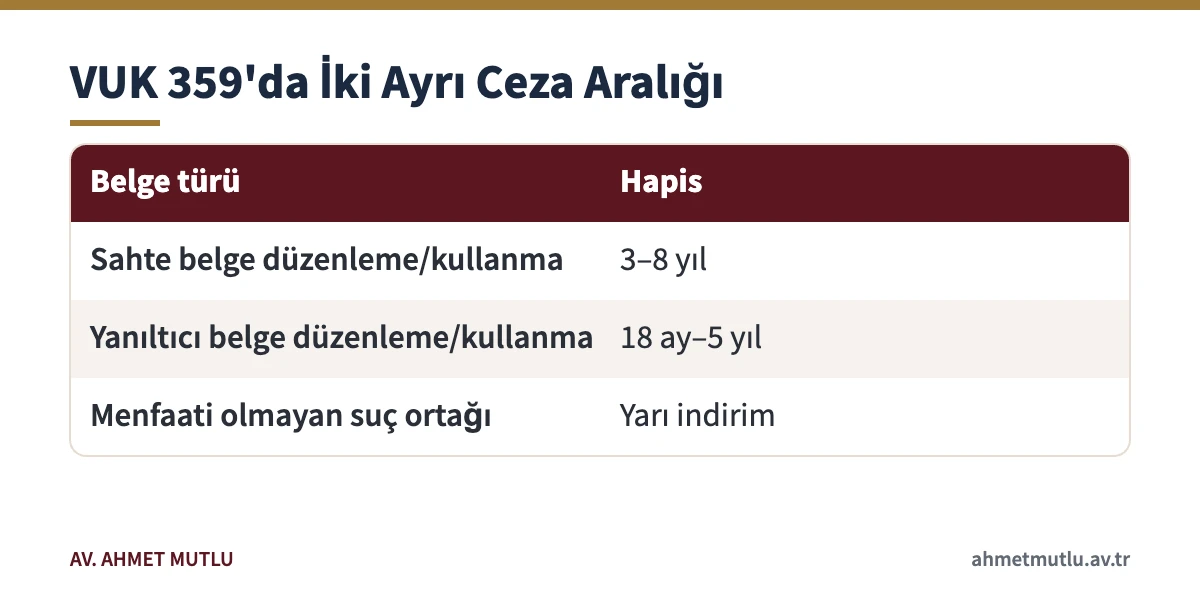
Sahte fatura cezası, Vergi Usul Kanunu’nun 359. maddesinde düzenlenir ve ilk bakışta tek bir suç gibi görünse de iki ayrı ceza aralığına ayrılır. Hiç gerçekleşmemiş bir alım satımı belgeleyen sahte fatura ile gerçek bir işlemi tutar veya mahiyet bakımından çarpıtan yanıltıcı fatura aynı ağırlıkta değildir. Bu yazı ceza aralıklarını kısaca verdikten sonra asıl şu soruya odaklanıyor: vergi incelemesiyle başlayan dosya mahkûmiyetle biterse kişiyi hangi sonuçlar bekler?
Bir bakışta
- Sahte belge
- Düzenleme veya kullanma: 3 yıldan 8 yıla kadar hapis (VUK 359/b)
- Yanıltıcı belge
- Düzenleme veya kullanma: 18 aydan 5 yıla kadar hapis (VUK 359/a-2)
- Vergi tarafı
- Vergi ziyaı cezası üç kat; hapis cezasından ayrı uygulanır (VUK 344)
- Ödemeyle indirim
- Soruşturmada yarı, kovuşturmada üçte bir oranında
- Görevli mahkeme
- Asliye ceza mahkemesi
Bu yazıda neler var?
- Sahte fatura cezası hangi fiilleri kapsar?
- Soruşturma nasıl başlar, vergi incelemesi neden belirleyicidir?
- Vergiyi ödemek sahte fatura cezasını düşürür mü?
- Mahkûmiyet hükmü kurulursa HAGB, erteleme ve infaz nasıl işler?
- Mahkûmiyetin meslek, şirket ve memuriyete etkisi nedir?
- Sahte Fatura Cezası Durumunda Ne Yapılmalı?
- Adli sicil ve arşiv kaydı ne zaman silinir?
- Sahte Fatura Cezası Hakkında Merak Edilenler
Sahte fatura cezası hangi fiilleri kapsar?
Kanun iki kavramı birbirinden ayırır. Gerçekte hiç yaşanmamış bir işlem veya durum varmış gibi düzenlenen belge sahte belgedir. Gerçek bir işleme dayanmakla birlikte o işlemi mahiyet ya da miktar olarak gerçeğe aykırı yansıtan belge ise muhteviyatı itibarıyla yanıltıcı belgedir. Diyelim ki bir tüccar 100.000 liralık gerçek bir satışı 400.000 lira gösteren fatura kesti; bu yanıltıcı belgedir. Hiç mal teslim edilmeden kesilen fatura ise sahte belgedir.
Her iki türde de belgeyi düzenleyen ile bilerek kullanan ayrı ayrı sorumludur. Kullanma, genellikle faturanın deftere kaydedilip indirim veya gider olarak beyannameye yansıtılmasıdır. Sahte belge düzenleme veya kullanma üç yıldan sekiz yıla, yanıltıcı belge düzenleme veya kullanma on sekiz aydan beş yıla kadar hapis cezasını gerektirir. Vergi suçlarının genel çerçevesi için kaçakçılık suçları yazısına bakılabilir.
Ceza aralıkları 7394 sayılı Kanunla (8.4.2022) üst sınırları artırılarak bugünkü hâlini aldı: sahte belgede beş yıl sekize, yanıltıcı belgede üç yıl beşe çıktı. Fiil bu değişiklikten önce işlendiyse TCK 7 uyarınca failin lehine olan eski sınırlar esas alınır. Aynı suç işleme kararıyla birden fazla takvim yılında fatura kesilmişse zincirleme suç hükümleri (TCK 43) uygulanır (VUK 359).
Soruşturma nasıl başlar, vergi incelemesi neden belirleyicidir?
Savcılık bu suçlarda kendiliğinden dava açamaz. Vergi müfettişi incelemesinde 359. maddedeki bir fiili tespit ederse rapor, rapor değerlendirme komisyonunun mütalaasıyla Cumhuriyet başsavcılığına bildirilir. Savcılık olayı başka yoldan öğrenirse vergi dairesinden inceleme ister ve kamu davası, inceleme sonucunun bildirilmesine kadar bekletilir (VUK 367). Bu nedenle savunmanın ilk ve en etkili aşaması vergi incelemesidir.
Vergi tarafında ayrıca tarhiyat yapılır. Sahte veya yanıltıcı belgeyle vergi ziyaına yol açılmışsa ziyaa uğratılan verginin üç katı vergi ziyaı cezası kesilir; fiile iştirak edenlere ise bir kat uygulanır (VUK 344). Mahkûmiyet, vergi ziyaı ve usulsüzlük cezalarının ayrıca uygulanmasını engellemez. Kişi böylece hem vergi mahkemesinde hem asliye ceza mahkemesinde, birbirine bağlı iki dosya yürütür.
İki dosyanın sonucu birbirini otomatik olarak bağlamaz. Vergi mahkemesi tarhiyatı kaldırsa bile ceza mahkemesi belgenin sahte olup olmadığını kendi delilleriyle değerlendirir; ancak vergi davasında ortaya çıkan bilirkişi raporları ve tespitler ceza dosyasına sunulabilir. Bu nedenle iki davada savunmanın aynı belge setine dayanması ve çelişkili açıklama yapılmaması önemlidir. Sahte fatura cezası ile vergi ziyaı cezası arasındaki bu bağ, ödeme planı yapılırken de dikkate alınmalıdır.
| Fiil | Hapis cezası | Vergi ziyaı cezası |
|---|---|---|
| Sahte fatura düzenleme veya kullanma | 3–8 yıl | Üç kat (iştirakte bir kat) |
| Yanıltıcı fatura düzenleme veya kullanma | 18 ay–5 yıl | Üç kat (iştirakte bir kat) |
| Menfaati olmayan suç ortağı | Verilecek cezanın yarısı indirilir (VUK 360) | — |
Vergiyi ödemek sahte fatura cezasını düşürür mü?
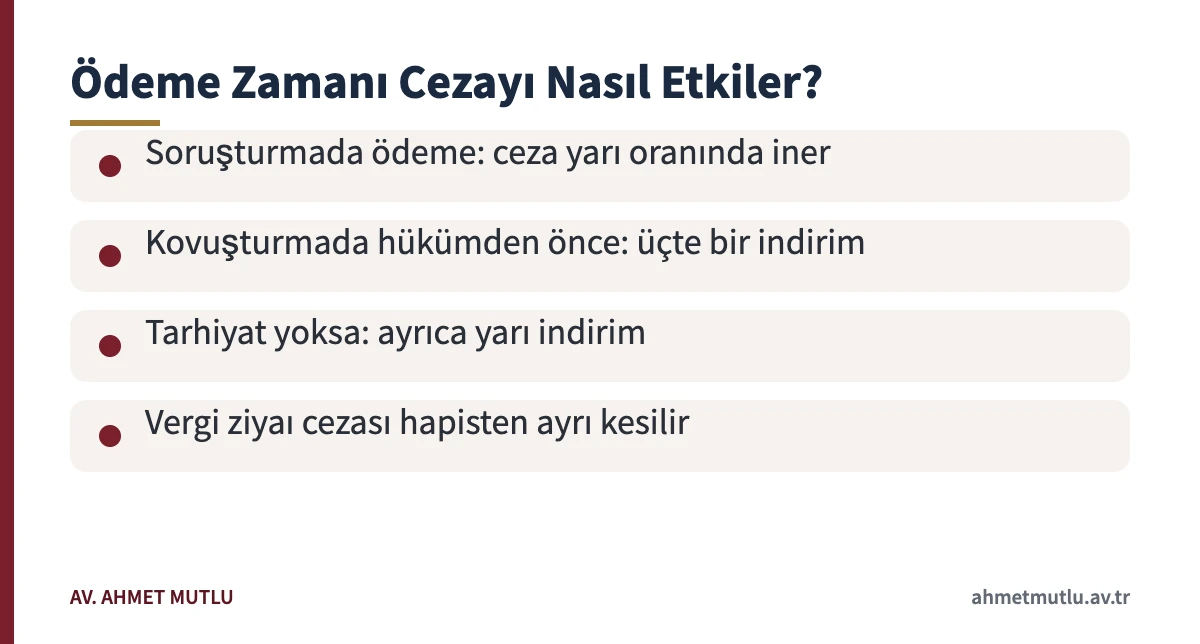
Düşürmez ama azaltır. Ödenmesi gereken kalemler şunlardır: tarhiyatın aslı, bu tutara bağlı gecikme faizi ile zammı ve kesilen vergi cezalarının yarısı. Bu toplam soruşturma sürerken yatırılırsa mahkemenin vereceği hapis yarıya iner. Aynı ödeme kovuşturmada, hüküm verilinceye kadar yapılırsa indirim üçte birdir. Hiç vergi tarh edilmemiş ve vergi aslına bağlı ceza kesilmemişse ceza ayrıca yarı oranında indirilir (VUK 359).
Bu indirimlerin hükümden sonraki etkisi büyüktür. Üç yıllık alt sınırdan başlayan bir sahte belge cezası, soruşturmada yapılan ödemeyle on sekiz aya iner. TCK 62’deki takdiri indirim de uygulanırsa ceza on beş aya düşer ve aşağıda anlatılan HAGB ile erteleme kapıları açılır. Ödeme kovuşturmaya kalırsa aynı hesap iki yılın üzerinde bitebilir. Tarih seçimi bu yüzden savunma kadar önemlidir.
Dikkat: Pişmanlık yolu ancak vergi incelemesi başlamadan, kaçakçılık fiilinin tespitinden önce ve kendiliğinden yapılan dilekçeyle işler; bu şartlara uyan kişiye 359. madde uygulanmaz (VUK 359, 371). Sahte belge kullanıldığına dair ön tespitlerde izaha davet de sınırlı tutulmuştur ve kanundaki tutar her yıl yeniden değerleme oranında güncellenir (VUK 370/b). İnceleme yazısı geldikten sonra bu yolların büyük kısmı kapanır.
Mahkûmiyet hükmü kurulursa HAGB, erteleme ve infaz nasıl işler?
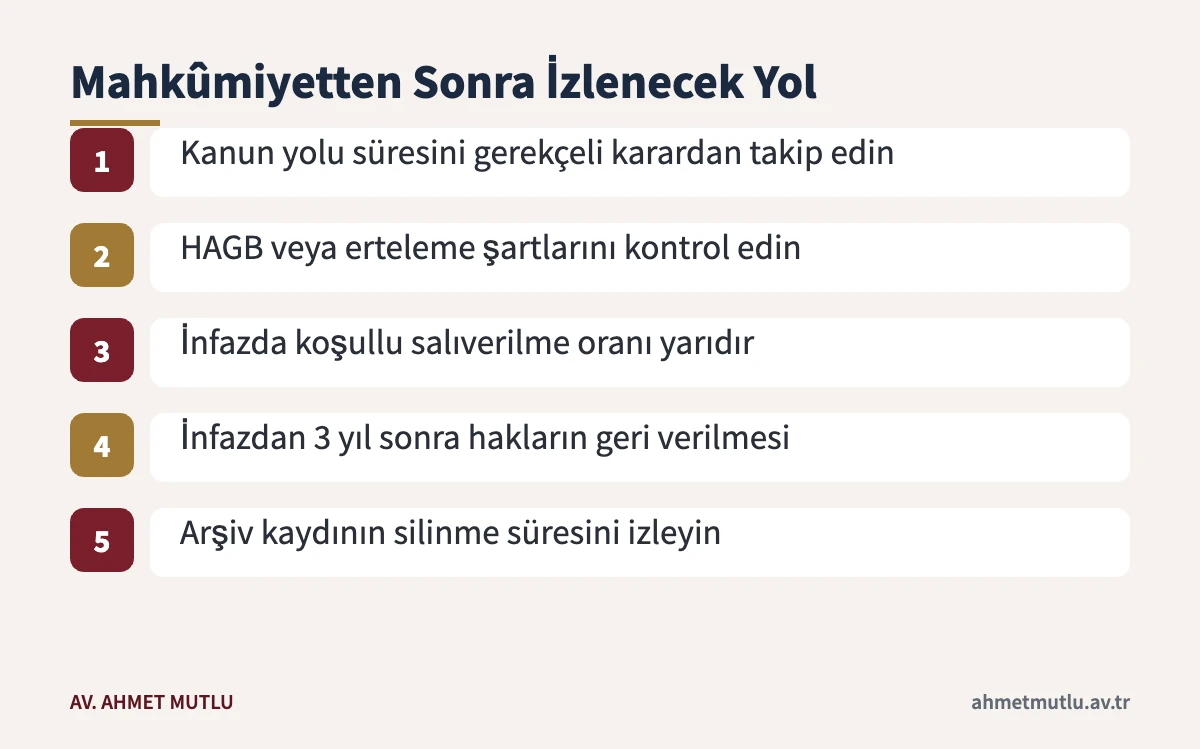
HAGB kararı için üç koşul aranır: hükmedilen ceza iki yılı aşmamalı, sanığın geçmişte kasıtlı bir suçtan mahkûmiyeti bulunmamalı ve suçun kamuya verdiği zarar bütünüyle karşılanmış olmalıdır (CMK 231/5-6). 7589 sayılı Kanun’la 31 Temmuz 2026’dan itibaren yeniden yazılan bu şartta “kamu zararı” vergi borcudur; hemen ödenemiyorsa denetim süresince aylık taksitle ödeme koşuluyla da karar verilebilir (CMK 231/9).
HAGB verilmezse iki yıl veya daha az hapis ertelenebilir (TCK 51). Erteleme de yoksa infaz başlar. Bu suçlar koşullu salıverilmede üçte iki oranına tabi suçlar arasında sayılmadığından genel oran olan yarı uygulanır (5275 m.107/2). İyi hâlli hükümlü, koşullu salıverilmesine bir yıl veya daha az kala açık kurumdan denetimli serbestlikle çıkabilir (m.105/A). Hesabın ayrıntıları için hapis cezaları yazısı tamamlayıcıdır.
Pratik bir adım: Elinizdeki kararları ve tebligatları tarih sırasına koyun, sahte fatura cezası ile ilgili sorularınızı not edin. İlk görüşmede bu liste dosyanın kısa sürede değerlendirilmesini sağlar. Randevu için iletişim sayfasına göz atabilirsiniz.
Mahkûmiyetin meslek, şirket ve memuriyete etkisi nedir?
Hapis cezası kasıtlı bir suçtan verildiğinde, kişi ceza bitene kadar TCK 53’te sayılan bazı hakları kullanamaz. Sahte fatura dosyalarında en çok hissedilen ikisi şunlardır: şirket ve kooperatif gibi tüzel kişilerde yönetici ya da denetçi olamamak ve izne bağlı bir mesleği kendi adına yürütememek (TCK 53/1-d, e). Mali müşavirlik bürosu ya da şirket yönetimi bu nedenle infaz boyunca aksar. Ceza ertelenir veya koşullu salıverilme olursa (e) bendindeki yoksunluğun uygulanmamasına karar verilebilir (TCK 53/3).
Memuriyet bakımından risk daha kalıcıdır. 657 sayılı Kanun’un 48. maddesi, kasten işlenen bir suçtan bir yıl veya daha fazla hapsi ve sayılan suçlardan mahkûmiyeti memur olmaya engel sayar; listede sahtecilik ve kaçakçılık da yer alır. VUK 359’un başlığı “Kaçakçılık suçları” olduğundan bu mahkûmiyetin söz konusu listede değerlendirilmesi ciddi bir ihtimaldir. Şirket ortağı veya yöneticisi olanlar için şirketler hukuku boyutu ayrıca ele alınmalıdır.
Silah ruhsatı da etkilenir: taksirli suçlar dışında bir yıldan fazla hapse mahkûm olan kişiye, cezanın infazından itibaren beş yıl geçmedikçe ve yasaklanmış hakların geri verilmesi kararı alınmadıkça ateşli silah taşıma veya bulundurma izni verilmez (6136 m.7). Sahte fatura cezası bir yılın altında kalsa bile memuriyet listesindeki suçlarla ilişkisi nedeniyle adli sicil süreci ayrıca izlenmelidir.
Sahte Fatura Cezası Durumunda Ne Yapılmalı?
- İnceleme yazısını saklayın. Vergi müfettişinin davet yazısı ve tutanakları savunmanın temelidir; istenen defter ve belgeleri süresinde ibraz edin, ibraz etmemek kanunen “gizleme” sayılabilir.
- Gerçek işlemi belgeleyin. Sevk irsaliyesi, banka ödemesi, taşıma kaydı ve depo girişleri faturanın gerçek bir teslime dayandığını gösterir.
- Raporu ve mütalaayı edinin. Savcılık soruşturmasında vergi inceleme raporu ile rapor değerlendirme komisyonu mütalaasının bir örneğini isteyin.
- Ödeme zamanını planlayın. Tarhiyatın tamamı ve cezaların yarısı soruşturmada ödenirse indirim yarı, kovuşturmada üçte birdir.
- Vergi davasını ayrıca açın. Tarhiyat ve vergi ziyaı cezasına karşı vergi mahkemesinde dava açma süresini kaçırmayın; bu dava ceza dosyasından bağımsız işler.
- Hükümden sonra kanun yolunu kullanın. Mahkûmiyet hükmüne karşı istinaf süresi gerekçeli kararın tebliğinden işler; HAGB kararı da istinafa tabidir (CMK 231/12).
Adli sicil ve arşiv kaydı ne zaman silinir?
Cezanın infazı tamamlanınca kayıt adli sicilden silinip arşive alınır (5352 m.9). Arşiv kaydının tamamen silinme süresi, mahkûmiyetin TCK dışındaki bir kanunda hak yoksunluğuna yol açıp açmamasına göre değişir. 657 sayılı Kanun’daki gibi bir yoksunluk varsa beklenecek süre uzar: hakların geri verilmesine karar alınmışsa on beş, alınmamışsa otuz yıl. Böyle bir yoksunluk doğurmayan mahkûmiyetlerde arşiv kaydı beş yılda silinir (5352 m.12).
Yasaklanmış hakların geri verilmesi için cezanın infazından itibaren üç yıl geçmesi ve bu sürede yeni suç işlenmemiş olması gerekir (5352 m.13/A). Kamu görevine dönmek isteyen biri için bu başvuru, hükümden sonraki en önemli adımlardan biridir. HAGB kararı ise adli sicile değil, ayrı bir sisteme kaydedilir ve denetim süresi iyi geçerse dava düşer (CMK 231/10, 13).
Sahte Fatura Cezası Hakkında Merak Edilenler
Sahte faturayı bilmeden kullandıysam ceza alır mıyım?
Kanun “bilerek” kullanmayı arar; bu nedenle sahteliği bilmeyen alıcı cezalandırılmaz. Ancak bilme hâli çoğu kez dolaylı delillerle değerlendirilir: ödemenin nasıl yapıldığı, malın gerçekten teslim alınıp alınmadığı ve satıcının tanınıp tanınmadığı belirleyicidir. İyi niyeti destekleyen belgeler inceleme aşamasında sunulmalıdır.
Fatura düzenleyen şirket ortağı mı yoksa müdür mü yargılanır?
Ceza sorumluluğu şahsidir; belgeyi düzenleyen veya kullanma kararını veren gerçek kişi yargılanır. Uygulamada vergi inceleme raporu, faturanın düzenlendiği dönemde şirketi temsil eden ve işlemleri yürüten kişileri belirler. Suça iştirak eden ancak menfaati olmayan kişinin cezası yarı oranında indirilir (VUK 360).
Yanıltıcı belge cezasında seçenek yaptırım mümkün mü?
Alt sınır on sekiz ay olduğundan, indirimler olmadan kısa süreli hapis sınırının altına inmek zordur. Ödeme indirimi ve takdiri indirimle ceza bir yıl veya daha aza düşerse TCK 50’deki seçenek yaptırımlar gündeme gelebilir. HAGB kararı verilirse ise hapis cezası ertelenemez ve seçenek yaptırıma çevrilemez (CMK 231/7).
Birden fazla yıl için kesilen faturalar ayrı ayrı mı cezalandırılır?
Hayır, aynı suç işleme kararının icrası kapsamında birden fazla takvim yılı veya vergilendirme döneminde işlenmişse zincirleme suç kuralı uygulanır. Bu durumda tek ceza verilir ve bu ceza TCK 43’teki oranlarda artırılır. Farklı kararlarla işlenen fiiller ise ayrı suç oluşturabilir.
Sahte fatura cezası nedeniyle yurt dışı yasağı konur mu?
Kendiliğinden konmaz. Soruşturma ve kovuşturma sırasında yurt dışına çıkma yasağı ancak adli kontrol tedbiri olarak hâkim kararıyla uygulanır (CMK 109). Hükümden sonra tedbirin sürüp sürmediği hüküm fıkrasından kontrol edilmeli; devam ediyorsa kaldırılması için hükmü veren mahkemeye dilekçe verilmelidir.
Dayanak mevzuat
- 213 sayılı Vergi Usul Kanunu: m.344, 359, 360, 367, 370, 371.
- 5275 sayılı İnfaz Kanunu: m.105/A, 107.
- TCK m.7, 43, 50, 51, 53; CMK m.231; 5352 m.9, 12, 13/A; 657 m.48; 6136 m.7.
Vergi incelemesiyle birlikte yürüyen ceza dosyası, Ceza Hukuku ve Ceza Muhakemesi Hukuku çalışma alanına girer. Resmî belgelerdeki sahtecilikle farkı için resmi belgede sahtecilik yazısına bakılabilir.
Okumaya devam edin
- Konuşmaların Dinlenmesi Cezası: Karar, HAGB, İnfaz ve Sicil Sonuçları
- Parada Sahtecilik Cezası: Hükümden Sonra Hapis, Adli Para ve Sicil
- İştirak Hâlinde Mahkûmiyet: Her Suç Ortağının Cezası, İnfazı ve Sicili Nasıl Ayrışır?
- Zimmet Suçundan Mahkûmiyetin Sonuçları: Memuriyet, Sicil, İade ve İnfaz
- Karşılıksız Çek Cezası: Adli Para Cezası, Hapse Çevrilme ve Ödeme

Yazıyı hazırlayan
Ankara Barosuna kayıtlı avukat (sicil 17837), Ankara Üniversitesi Hukuk Fakültesi 1970 mezunu. Trafik Mevzuatı ve Cezaevi Mevzuatı adlı eserleri yayımlanmıştır.
Kararla ilgili bir sorunuz mu var?
Hükümden sonraki süreler kısadır. Görüşmeden önce kararın tebliğ tarihini, gerekçeli kararı ve varsa infaz evrakını yanınıza almanız değerlendirmeyi kolaylaştırır.
Telefon: 0 532 714 50 45 · Adres ve iletişim formu
Bu yazı genel bilgi vermek amacıyla hazırlanmıştır; somut bir dosya için suç tarihi, deliller ve yürürlükteki mevzuat birlikte incelenmelidir.